1.48亿片!科技巨头造车尚未落地,车载显示市场为何已狂飙?
当苹果、小米等科技巨头还在为“造车梦”反复调整方向时,一个意想不到的赛道已经率先爆发——车载显示屏。最新市场数据显示,2024年全球车载显示面板出货量预计将达到1.48亿片。
这可不是一个小数字。它意味着,即便科技巨头的整车产品尚未大规模落地,它们对汽车智能化的推动已经点燃了上游供应链的火。车载显示,正从传统仪表盘上的一小块液晶屏,演变成多屏、大屏、高分辨率、可交互的智能座舱核心入口。
造车是场马拉松,但车载显示是短跑
科技公司造车周期长、投入大、谈资多,但落地慢。而车载显示的更新换代周期只有2-3年,且随着汽车智能化趋势加速,一辆车从单屏到双屏、三联屏,甚至贯穿式大屏,需求增量巨大。
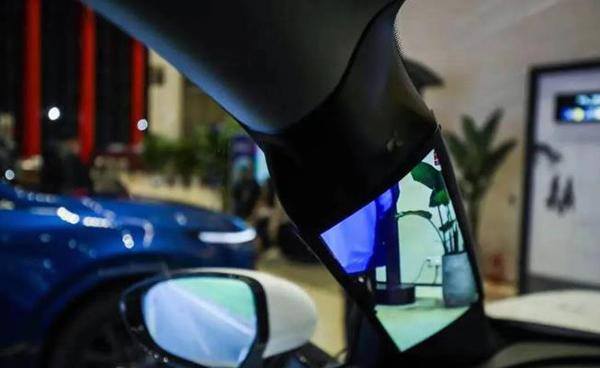
车企为了差异化,把显示屏幕当作“面子工程”和用户第一触点。15英寸、17英寸已经不稀奇,后排娱乐屏、副驾专属屏、HUD抬头显示、电子后视镜……一台车最多可嵌近10块屏幕。这直接推高了面板需求。
屏幕不再是屏幕,而是智能座舱的入口
为什么车载显示火得比造车还快?
第一,是自动驾驶对座舱的重构。当驾驶逐渐由系统接管,人需要处理更多信息、娱乐和办公。屏幕成为人与车、人与服务交互的主要介质。
第二,是新能源车企的内卷。特斯拉引领的大屏风潮已被所有新势力跟进。屏幕尺寸、数量、刷新率、色彩、柔性化,谁落后谁掉价。
第三,是国产供应链先发优势。中国面板企业如京东方、深天马、TCL华星早已切入车载显示赛道,产能充沛、响应快、成本可控,全球订单向中国聚集。这不像算力芯片被“卡脖子”,车载中控屏和仪表屏的技术门槛早已被国内突破,甚至反过来出口全球。
谁在推动1.48亿片?
数据显示,2024年全球车载显示面板出货中,中控屏仍占最大份额,增长率稳定在5%-8%;而抬头显示、副驾娱乐屏、后排娱乐屏等增长速度超过15%。后排几乎翻倍增长。
从品牌看,除了传统车企大众、丰田、通用,新势力与国产自主品牌贡献了主要增量。比亚迪、蔚来、理想、小鹏、极氪,以及背后的华为Harmony OS座舱、小米澎湃OS,都在用“屏”讲述智能故事。
一个有力的反常识:科技巨头造车还只是PPT或小批量交付,但它们带动了整个汽车供应链对智能显示的重新估值。市值蒸发的传统面板大佬,靠车载屏复活了估值时钟;做手机柔性屏的公司,早就在汽车座舱找到第二增长曲线。
下一站,屏幕即服务
未来车载屏幕不只是外设为炫技,而是要干两件事:
一,取代实体按键,做统一交互;
二,成为车载应用的入口平台,比如停车时点外卖、开会、看电影,司机不需要迁移到手机生态。
谁能定义好“屏与车、人、内容”的关系,谁就能掌握下一阶段智能座舱的主导权,即便车还没量产。但有些科技公司即便车迟迟不发布,却已经把显示屏生意提前握在手中——干脆不卖车,只提供车载屏和智能座舱系统中台,也能分一勺最确定性、最早的蛋糕。
风向已经很明显:短期看造车热闹,中期拼屏幕装配率,长期看操作系统……燃油车到电动车到智能化,终局之战从来第一层都是显示硬件。所以当2025年看到一块12吋甚至3K曲面屏只能卖一千块,不许意外——那是1.48亿片竞技场自我普及的结果。
如若转载,请注明出处:http://www.treetaois.com/product/5.html
更新时间:2026-10-28 06:04:39